Brasil Engessado
O Brasil pode virar hub de IA — se o próprio Brasil deixar

Data center virou infraestrutura estratégica, mas a carga tributária brasileira trata supercomputador como mercadoria de luxo.
O Brasil está diante de uma daquelas encruzilhadas históricas que depois viram frase amarga em livro de economia: tinha tudo para entrar no jogo, mas tropeçou no próprio cartório.
A nova corrida global por inteligência artificial não é feita apenas de modelos, aplicativos, chatbots e promessas de produtividade. Ela é feita de chão, energia, fibra óptica, água, refrigeração, chips, GPUs, subestações, licenças ambientais, cabos submarinos e, principalmente, data centers. Quem controla a infraestrutura controla parte relevante da próxima economia digital. Quem não controla, aluga o futuro dos outros.
É nesse ponto que entra o alerta publicado pela Abranet em 5 de maio de 2026: sem um regime tributário como o Redata, o Brasil corre o risco de ficar fora do jogo dos data centers para inteligência artificial. A tese é simples e brutal: o país tem energia renovável, território, posição geográfica, demanda regional e relativa neutralidade geopolítica. Mas, na hora de importar os equipamentos críticos — especialmente GPUs e supercomputadores —, o manicômio tributário brasileiro transforma vantagem natural em desvantagem artificial. Segundo a Abranet, representantes do setor apontaram que a carga total sobre supercomputadores pode ficar entre 3% e 6% em mercados concorrentes, enquanto no Brasil pré-Redata chegaria a 55%, podendo subir a 78% com aumento de imposto de importação.
Essa não é uma discussão lateral sobre benefício fiscal para meia dúzia de empresas de tecnologia. É uma disputa sobre onde será construída a infraestrutura da inteligência artificial. E infraestrutura, no século XXI, é poder.
O que é o Redata — e por que ele virou uma peça central
O Redata, Regime Especial de Tributação para Serviços de Data Center, foi criado inicialmente por medida provisória em setembro de 2025. A proposta suspendia tributos federais na aquisição de equipamentos de TIC destinados à implantação, ampliação e manutenção de data centers. Entre os tributos citados estavam PIS/Pasep, Cofins e IPI; equipamentos sem similar nacional poderiam também ter isenção de imposto de importação.
A promessa do governo era ambiciosa: reservar R$ 5,2 bilhões no PLOA de 2026 para o programa e, a partir daí, tentar destravar até R$ 2 trilhões em investimentos privados ao longo de dez anos, segundo estimativa do Ministério da Fazenda.
Mas o Redata não era apenas uma desoneração pura e simples. O desenho do programa previa contrapartidas: empresas beneficiadas teriam de investir 2% do valor dos produtos adquiridos em pesquisa, desenvolvimento e inovação; pelo menos 10% dos serviços deveriam ser reservados ao mercado interno; e os projetos teriam de cumprir critérios de sustentabilidade, incluindo energia renovável ou limpa e eficiência hídrica.
Em tese, portanto, o Redata tentava amarrar três coisas ao mesmo tempo: atrair capital intensivo, criar infraestrutura digital soberana e forçar algum adensamento da cadeia produtiva local. Não é pouco. O problema é que, no Brasil, até quando a ideia parece estratégica, ela entra no moedor da tramitação legislativa.
A medida provisória perdeu validade, e o tema passou a depender do PL 278/2026, aprovado pela Câmara e enviado ao Senado. Na página oficial do Senado, em consulta de 5 de maio de 2026, o projeto ainda aparece “em tramitação”, aguardando inclusão na ordem do dia de requerimento no Plenário.
Traduzindo do brasiliense para o português das ruas: o país está tentando entrar numa corrida de Fórmula 1 com o carro parado na vistoria.
Data center não é galpão com computador. É a fábrica da IA
O erro mais comum no debate público brasileiro é tratar data center como se fosse apenas um prédio refrigerado cheio de servidores. Essa visão é velha. No mundo da IA generativa, data center é fábrica. É usina cognitiva. É o chão industrial da nova revolução.
A Agência Internacional de Energia estima que os data centers consumiram cerca de 415 TWh em 2024, algo em torno de 1,5% do consumo global de eletricidade. A demanda cresceu 12% ao ano nos últimos cinco anos. No cenário-base da IEA, o consumo global dos data centers deve dobrar até 2030, chegando a aproximadamente 945 TWh, perto de 3% da eletricidade mundial.
Mais importante: a IEA aponta que a adoção de servidores acelerados, essenciais para IA, está mudando a densidade energética dos data centers. Equipamentos voltados a IA devem crescer em ritmo muito maior que servidores convencionais, e a eletricidade consumida por servidores acelerados deve responder por quase metade do aumento líquido da demanda global dos data centers até 2030.
Ou seja: não estamos falando de “mais internet”. Estamos falando de uma nova camada da indústria mundial.
A pergunta estratégica é simples: essa indústria será instalada onde?
Nos Estados Unidos, China, Europa, Sudeste Asiático, México, Chile, Uruguai — ou também no Brasil?
O paradoxo brasileiro: temos energia, mas faltam regras competitivas
O Brasil possui atributos reais. Energia renovável abundante, território, água em várias regiões, grandes centros consumidores, mercado digital em escala continental e localização relevante para atender a América Latina. O país já aparece no radar de grandes operadores. A Reuters noticiou, por exemplo, planos da Tecto Data Centers, apoiada por fundos do BTG Pactual, de investir US$ 2 bilhões até 2028 em cinco data centers no Brasil. A reportagem também observou que o país tenta se posicionar como hub global de grandes data centers, aproveitando energia renovável e água para atrair investimentos de empresas americanas e chinesas.
O Brasil também já atrai movimentos pesados. Um estudo do Cetic.br sobre infraestrutura digital no país cita investimentos anunciados por Microsoft, AWS, Equinix e o projeto associado ao TikTok no Pecém, no Ceará, além de estimativas de expansão do mercado latino-americano de data centers de US$ 7,16 bilhões em 2024 para US$ 14,30 bilhões em 2030.
Mas aí entra a velha engrenagem nacional: imposto alto, insegurança jurídica, lentidão legislativa, guerra federativa, licenciamento confuso, energia desperdiçada por gargalos de transmissão e ausência de coordenação entre política industrial, política digital e política energética.
É o Brasil clássico: tem minério, mas exporta sem industrializar. Tem sol e vento, mas perde energia por curtailment. Tem mercado, mas importa plataforma. Tem talento, mas não escala infraestrutura. Tem demanda por IA, mas encarece a máquina que faria a IA rodar aqui.
A crítica da Abranet, portanto, não é apenas tributária. É civilizatória. O país pode repetir, na infraestrutura de IA, o mesmo padrão histórico de perder cadeias de valor por não conseguir transformar vantagem natural em projeto nacional.
O imposto de entrada na nova revolução industrial
O ponto mais explosivo da denúncia é a comparação tributária. Se de fato mercados concorrentes operam com carga total de 3% a 6% sobre supercomputadores, enquanto o Brasil chega a 55% ou até 78%, a competição já nasce morta. Não é uma diferença marginal. É uma sentença de inviabilidade.
Data centers são projetos de ciclo longo. Exigem investimento bilionário, planejamento energético, contratos de fornecimento, segurança jurídica e previsibilidade. Nenhum operador global decide colocar bilhões em GPUs num país onde o custo de entrada pode multiplicar o preço do equipamento e onde o regime de incentivo nasce por medida provisória, caduca, renasce em projeto de lei e fica preso no Senado.
É como se o Brasil dissesse ao investidor: “temos energia limpa, território e mercado; agora, para entrar, pague pedágio de país cartorial”.
E aqui está o veneno: em IA, atrasar infraestrutura não significa apenas perder imposto futuro. Significa perder ecossistema. Onde há data center, há demanda por energia, fibra, software, segurança, refrigeração, engenharia, manutenção, pesquisa, startups, treinamento de modelos, serviços em nuvem, edge computing, universidades e cadeias de fornecedores.
Quando um país perde a infraestrutura, ele não perde só o prédio. Perde o entorno econômico inteiro.
Soberania digital ou colonialismo de nuvem?
O debate sobre Redata também precisa escapar da armadilha simplista do “incentivo fiscal para big tech”. Sim, há risco de o Brasil virar apenas chão barato para processamento estrangeiro. Sim, há risco ambiental. Sim, data centers consomem energia e água. Sim, a política pública precisa exigir contrapartidas, transparência, eficiência hídrica, uso de energia limpa, destinação ao mercado interno e investimento em P&D local.
Mas a ausência de política não protege o Brasil. Ela apenas empurra a infraestrutura para outro país.
A soberania digital não nasce de discurso. Nasce de capacidade física. Se os dados, modelos e cargas críticas da economia brasileira rodarem majoritariamente fora do país, o Brasil será consumidor de IA, não produtor estrutural de IA. Será usuário de API. Cliente premium do futuro alheio.
O desenho original do Redata tentava responder a esse dilema ao vincular incentivo a P&D, mercado interno e sustentabilidade. O problema é que política industrial moderna precisa de velocidade, e o Brasil ainda opera no ritmo da burocracia analógica.
A IA não espera o Diário Oficial.
O risco ambiental existe — e não pode ser escondido
Uma investigação séria não pode comprar a tese do setor sem olhar o outro lado. Data centers são infraestrutura pesada. Consomem energia, pressionam redes locais e podem ter impacto hídrico relevante dependendo da tecnologia de refrigeração e do local escolhido. O próprio estudo do Cetic.br observa que, quando há resfriamento evaporativo ou dependência indireta de água via geração elétrica, o consumo hídrico pode ser significativo; por isso, localização, desenho técnico e transparência de dados são fatores centrais.
A solução, portanto, não é “libera geral”. É política sofisticada.
O Brasil deveria condicionar incentivos a quatro pilares: energia limpa adicional, eficiência hídrica auditável, reserva de capacidade para o mercado nacional e investimento real em cadeia produtiva digital. Sem isso, há risco de virar apenas exportador de processamento: gasta energia aqui, gera inteligência econômica lá fora.
Mas também é preciso reconhecer: sem algum regime competitivo, o Brasil nem entra na mesa para negociar essas contrapartidas.
O Brasil engessado contra o Brasil possível
O caso Redata é a cara do Midiacoletiva porque revela o conflito central do país: o Brasil possível contra o Brasil engessado.
O Brasil possível tem energia renovável, território, mercado, cabos, costa atlântica, universidades, empresas, engenheiros, demanda regional e chance de se posicionar como hub latino-americano de IA.
O Brasil engessado tem imposto de importação, insegurança jurídica, votação travada, legislação que chega atrasada, burocracia que trata GPU como artigo de luxo e uma elite política que ainda não entendeu que data center é tão estratégico quanto porto, ferrovia, refinaria e rede elétrica.
No século XX, país atrasado era o que não tinha estrada, porto e indústria pesada. No século XXI, país atrasado será o que não tiver computação, energia, semicondutores, fibra, nuvem e capacidade de treinar ou hospedar modelos de IA.
A pergunta que fica é incômoda: o Brasil quer ser infraestrutura da inteligência artificial ou apenas mercado consumidor dos sistemas criados sobre a infraestrutura dos outros?
Porque o sol está aqui. A água está aqui. O território está aqui. A demanda está aqui.
O que falta, como quase sempre, é o Brasil deixar o Brasil acontecer.

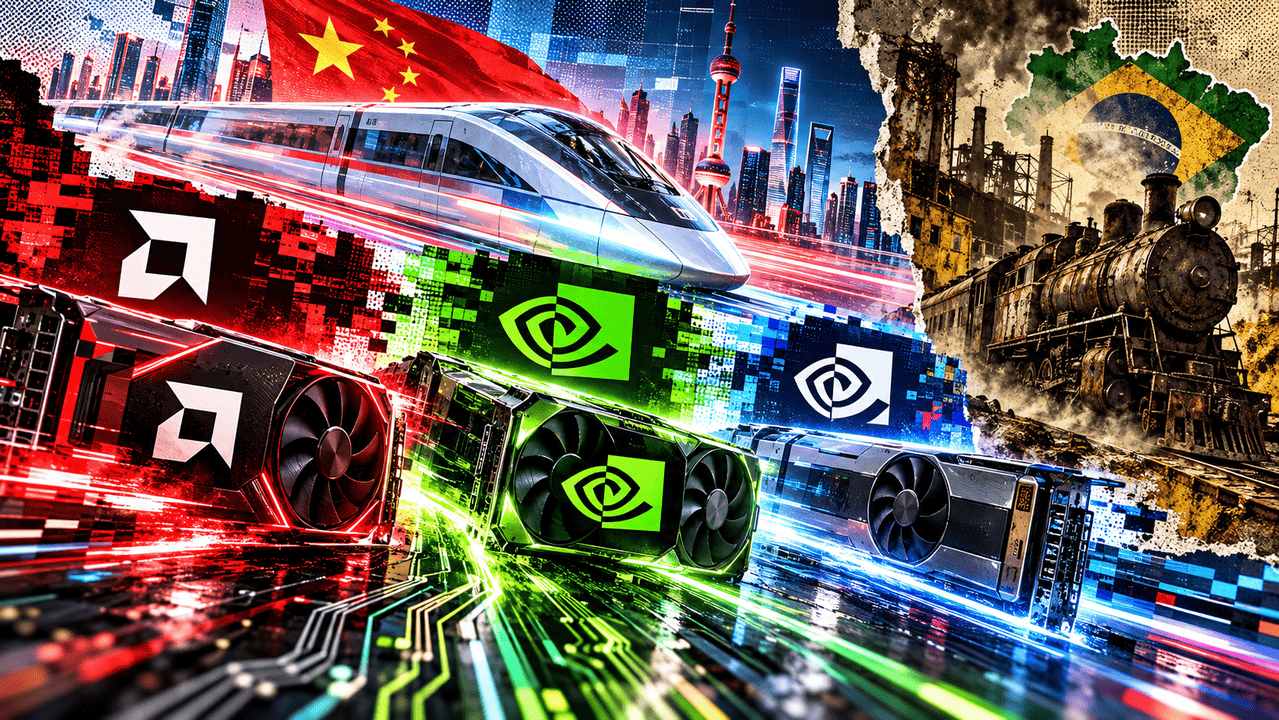
A China está comprimindo décadas de desenvolvimento industrial em poucos anos. Os Estados Unidos respondem despejando centenas de bilhões de dólares em semicondutores e inteligência artificial. O Brasil melhorou seus indicadores de inovação, mas continua dependente de tecnologia importada e de uma pauta exportadora fortemente apoiada em produtos primários. Na nova Revolução Industrial, talvez a variável mais escassa já não seja capital. É tempo.
A AMD nasceu em 1º de maio de 1969, no Vale do Silício. A NVIDIA foi fundada em 5 de abril de 1993. A chinesa Lisuan Technology apareceu em 2021.
AMD e NVIDIA precisaram atravessar décadas de guerras tecnológicas, ciclos de computadores pessoais, videogames, internet, smartphones, data centers e inteligência artificial até chegarem ao lugar que ocupam hoje. A própria NVIDIA registra sua fundação em 1993, a criação da GPU moderna em 1999 e a chegada do CUDA em 2006 — a plataforma que ajudaria a transformar placas gráficas em máquinas de computação paralela.
A Lisuan começou a desenvolver GPUs em 2021. Em maio de 2025, anunciou que seu primeiro processador gráfico G100 havia sido ligado com sucesso. A empresa afirmava ter desenvolvido uma arquitetura própria chamada TrueGPU e produziu o chip em processo de 6 nanômetros.
Isso, sozinho, já é extraordinário.
Mas aqui precisa entrar a primeira correção importante desta história.
A Lisuan ainda não é uma NVIDIA chinesa.
Testes independentes publicados em setembro de 2026 mostraram a LX 7G100 entregando, em média, aproximadamente um terço do desempenho de uma GeForce RTX 5060 em uma bateria de jogos. Em algumas medições, aproximou-se de GPUs AMD lançadas muitos anos antes.
A história relevante, portanto, não é que a China tenha criado em cinco anos uma NVIDIA.
É mais inquietante.
É que uma empresa fundada em 2021 conseguiu, em poucos anos, projetar uma arquitetura de GPU, construir um ecossistema de software, fabricar silício em 6 nm, colocar placas no mercado e iniciar um processo de aprendizado industrial justamente no momento em que seu país sofre restrições de acesso a alguns dos chips e equipamentos mais avançados do planeta.
O produto ainda perde.
Mas a fábrica de conhecimento já começou a funcionar.
O verdadeiro produto da China é velocidade
Essa talvez seja a característica mais importante do capitalismo industrial chinês contemporâneo: a capacidade de transformar aprendizado em escala e escala em novo aprendizado.
Veja os trens.
O Maglev de Xangai entrou em operação comercial em 2004. Sua velocidade máxima chegou a 431 km/h.
Mas o Maglev é quase uma curiosidade diante da escala ferroviária construída depois.
No fim de 2025, a China já operava mais de 50 mil quilômetros de ferrovias de alta velocidade, dentro de uma malha ferroviária de aproximadamente 165 mil quilômetros. Entre 2021 e 2025, cerca de 12.500 quilômetros de novas linhas de alta velocidade foram incorporados à rede.
Em 2024, o país apresentou ainda protótipos do CR450, projetados para futura operação comercial a 400 km/h, acima dos 350 km/h das linhas mais rápidas hoje em serviço regular.
A imagem do trem é útil porque ajuda a compreender algo maior.
Não se trata de comparar literalmente quilômetros por hora com anos de desenvolvimento tecnológico.
Trata-se de perguntar:
qual sociedade está conseguindo transformar uma ideia em infraestrutura mais depressa?
É aí que a distância se torna desconfortável.
A fábrica do mundo virou laboratório
Durante décadas, uma leitura simplista descreveu a China como o lugar onde empresas ocidentais mandavam fabricar seus produtos.
Essa China já não existe.
Segundo a UNIDO, a participação chinesa na produção manufatureira mundial saltou de apenas 2,8% em 1990 para 32% em 2024.
Os Estados Unidos responderam por cerca de 15%.
Ou seja: a produção manufatureira chinesa sozinha já é maior que a soma de várias das grandes potências industriais que vêm depois dela. Enquanto isso, a participação de toda a América Latina e Caribe caiu de 9,2% da produção manufatureira global em 1990 para aproximadamente 5% em 2024.
A mudança não é apenas quantitativa.
A fábrica passou a alimentar o laboratório.
O investimento chinês em pesquisa e desenvolvimento chegou a 2,80% do PIB em 2025, quase 4 trilhões de yuans.
Nos Estados Unidos, a intensidade de P&D chegou a aproximadamente 3,4% do PIB em 2023.
No Brasil, o indicador oficial mais recente do MCTI aponta 1,19% do PIB em 2023. E o número praticamente estacionou: em 2013 era 1,20%.
É difícil participar da mesma corrida quando um competidor investe proporcionalmente quase três vezes mais em pesquisa — e sobre uma economia muito maior.
A inteligência artificial expõe a nova geografia do poder
Na IA, a fotografia é ainda mais impressionante.
O AI Index 2026, de Stanford, mostra que os Estados Unidos continuam liderando amplamente o investimento privado. Em 2025 foram cerca de US$ 285,9 bilhões, contra US$ 12,4 bilhões contabilizados como investimento privado na China. Stanford ressalva, entretanto, que essa comparação não captura integralmente os fundos estatais chineses.
Mas há outro dado talvez mais importante.
A diferença de desempenho entre os melhores modelos americanos e chineses praticamente desapareceu. Segundo Stanford, modelos dos dois países chegaram a alternar a liderança em avaliações durante 2025 e início de 2026. A China também lidera em volume de publicações, citações e patentes relacionadas à IA.
Em outras palavras:
os Estados Unidos ainda possuem o maior mercado de capital privado para IA e uma extraordinária infraestrutura computacional.
A China está demonstrando capacidade para alcançar a fronteira mesmo enfrentando restrições de acesso a parte dessa infraestrutura.
Essa é a corrida.
E GPU, nesse tabuleiro, não é mais uma placa para jogar videogame.
É uma máquina industrial.
Treinar modelos de inteligência artificial, simular moléculas, projetar automóveis, gerar vídeo, descobrir medicamentos, controlar robôs, operar sistemas de defesa, pesquisar clima e construir fábricas autônomas passa cada vez mais por computação acelerada.
GPU é meio de produção.
Robôs: a estatística que deveria assustar qualquer política industrial
A China instalou 295 mil robôs industriais somente em 2024.
Isso representou 54% de todos os robôs industriais instalados no planeta naquele ano.
O país já possuía mais de 2 milhões de robôs funcionando em suas fábricas. E, pela primeira vez, fabricantes chineses passaram a responder pela maior parte das vendas de robôs dentro do próprio mercado chinês.
Esse dado explica grande parte do fenômeno.
A China não está simplesmente tentando produzir mais trabalhadores.
Está multiplicando cada trabalhador por máquinas.
Robótica, visão computacional e inteligência artificial começam a se fundir numa nova unidade produtiva.
Enquanto discutimos o futuro do emprego, outros países estão construindo o futuro da fábrica.
O carro elétrico virou uma indústria chinesa
Em 2025, mais de 13 milhões de automóveis elétricos foram vendidos na China.
Quase 55% dos carros novos vendidos no país já eram elétricos.
Fabricantes chineses responderam por aproximadamente 60% das vendas mundiais de automóveis elétricos, enquanto a China concentrou quase três quartos da produção mundial desses veículos.
Esse domínio não surgiu apenas porque alguém inventou um carro melhor.
A vantagem foi construída ao longo da cadeia.
Mineração.
Refino.
Química.
Células.
Baterias.
Eletrônica de potência.
Software.
Motores.
Fábricas.
Portos.
Escala.
Em 2025, a China possuía mais de 80% da capacidade mundial de fabricação de baterias de íons de lítio. Empresas chinesas responderam por quase três quartos das baterias utilizadas em veículos elétricos globalmente.
A revolução acontece quando um país deixa de vender apenas o minério e passa a vender a bateria.
Depois deixa de vender apenas a bateria e passa a vender o carro.
Depois vende o software.
Depois vende a fábrica capaz de construir o carro.
É assim que uma tonelada de matéria-prima se transforma em propriedade intelectual.
Solar: primeiro dominaram o painel, depois a fábrica do painel
O mesmo ocorreu com energia solar.
A Agência Internacional de Energia estimou que a China responde por mais de 80% da capacidade industrial mundial em diversos estágios da cadeia fotovoltaica — e aproximadamente 95% na fabricação de wafers.
Portanto, quando outro país instala milhares de painéis solares chineses, está descarbonizando sua matriz.
Mas também está importando indústria.
Essa é uma distinção fundamental para compreender o século XXI.
Consumir tecnologia não é possuir tecnologia.
Digitalizar não é industrializar.
Comprar inteligência artificial não significa dominar inteligência artificial.
Instalar placas solares não significa possuir a cadeia fotovoltaica.
Comprar carros elétricos não significa possuir a indústria de baterias.
E montar computadores com GPUs importadas não cria uma indústria de semicondutores.
5G: primeiro constrói-se a estrada, depois aparecem os carros
No final de 2025, a China possuía 4,838 milhões de estações-base 5G.
São milhões de pequenos pedaços de infraestrutura espalhados pelo território permitindo conectar fábricas, cidades, portos, veículos e pessoas.
É uma espécie de estrada invisível.
E novamente aparece o padrão:
infraestrutura antes.
Escala depois.
Aplicações em seguida.
No Brasil, frequentemente invertemos a equação: esperamos surgir uma grande empresa tecnológica para depois descobrir qual infraestrutura ela precisaria ter encontrado pronta.
E os Estados Unidos entenderam o perigo
Seria errado transformar esta história numa simples narrativa de “China avançando e Estados Unidos parados”.
Os EUA entenderam que semicondutores se tornaram questão estratégica.
O CHIPS and Science Act desencadeou uma política de reconstrução da capacidade americana de fabricação. Segundo o Departamento de Comércio dos EUA, aproximadamente US$ 39 bilhões foram reservados a incentivos diretos para a indústria e quase US$ 450 bilhões em investimentos privados haviam sido anunciados até o começo de 2025. Outros US$ 6,3 bilhões foram destinados ao National Semiconductor Technology Center.
Ou seja:
a economia que inventou grande parte da indústria moderna de semicondutores decidiu que deixar toda a fabricação estratégica no exterior era arriscado demais.
Há uma mensagem nisso para o Brasil.
O paradoxo brasileiro
Seria intelectualmente preguiçoso afirmar que o Brasil não possui tecnologia.
Possui.
A Embraer está entre os grandes fabricantes aeronáuticos do mundo.
A agricultura tropical brasileira depende de décadas de ciência aplicada.
Há excelência em biocombustíveis, petróleo em águas profundas, fintechs, bancos digitais, software, medicina, universidades, centros de pesquisa e empresas competitivas.
A própria WIPO colocou o Brasil na 52ª posição do Global Innovation Index de 2025, segundo colocado da América Latina, e classificou o país novamente como uma economia que produz resultados de inovação acima do esperado para seu nível de desenvolvimento.
Portanto, o problema não é ausência de inteligência.
É transformação insuficiente de inteligência em escala industrial.
Esse detalhe muda tudo.
Ainda somos uma potência que exporta peso
Em 2025, as exportações do agronegócio brasileiro atingiram US$ 169,2 bilhões, equivalentes a 48,5% de tudo o que o país exportou.
Somente soja em grão gerou US$ 43,5 bilhões.
Minério de ferro, petróleo, soja, carnes, café e celulose continuam ocupando enorme espaço na infraestrutura logística e comercial brasileira. Em 2025, os portos movimentaram 348 milhões de toneladas de minério de ferro, 183 milhões de toneladas de petróleo bruto e derivados e 131 milhões de toneladas de soja.
Não há nada intrinsecamente errado em exportar commodities.
O problema começa quando a economia conclui que ser extraordinariamente competente em produzir matéria-prima substitui a necessidade de dominar as máquinas que determinarão o preço do futuro.
O Brasil pode continuar sendo uma potência agrícola.
A questão é se será também uma potência de robótica agrícola.
Pode exportar minério.
Mas quem fabricará as baterias?
Pode exportar petróleo.
Mas quem ficará com os sistemas autônomos que operarão a próxima geração da indústria?
Pode produzir energia limpa.
Mas quem fabricará os equipamentos capazes de convertê-la em poder computacional?
Os “unicórnios” e o mito do cabrito
Aqui a provocação também precisa de precisão.
Não é correto dizer que as startups brasileiras “nada exportam”.
Em 2025, as exportações brasileiras de TIC atingiram R$ 62 bilhões, com R$ 41,6 bilhões provenientes de software e serviços. O crescimento anual foi de 20,8%.
O programa Brasil IT+, por exemplo, informou mais de US$ 1,1 bilhão em exportações realizadas por suas empresas participantes em 2025.
O verdadeiro problema aparece no outro lado da balança.
O Brasil importou aproximadamente R$ 254,9 bilhões em TIC em 2025.
Exportou R$ 62 bilhões.
Déficit aproximado: R$ 192,9 bilhões.
Essa é uma estatística muito mais poderosa do que chamar nossos unicórnios de “cabritos”.
Ela demonstra a dependência.
Criamos bancos digitais excelentes.
Plataformas.
Fintechs.
Marketplaces.
Softwares.
Mas grande parte dessas empresas opera sobre uma infraestrutura física cujo processador, memória, acelerador, equipamento de rede ou máquina de fabricação foi criado em outro lugar.
É possível criar empresas bilionárias na camada do software sem possuir a camada industrial inferior.
Mas, quando a próxima revolução depende justamente dessa infraestrutura, essa ausência passa a custar soberania econômica.
Vesting e cliff: o problema é mais complexo
Outro ponto merece correção.
O Marco Legal das Startups, a Lei Complementar 182/2021, não proíbe estruturas semelhantes a vesting e cliff.
A legislação prevê expressamente instrumentos como opções de subscrição ou compra de ações ou quotas, mútuos conversíveis e outros mecanismos de investimento.
Vesting e cliff podem ser estruturados contratualmente no Brasil.
O que existe é uma arquitetura jurídica e tributária menos direta que a americana, especialmente dependendo de a empresa ser limitada ou sociedade anônima e da relação entre fundador, trabalhador, prestador e investidor.
Houve inclusive um avanço relevante em 2024, quando o STJ decidiu, no Tema 1.226, que planos de stock options que preencham determinadas características possuem natureza mercantil, com tributação sobre eventual ganho de capital na venda das ações.
Portanto, a pergunta mais produtiva não é:
“o Brasil permite vesting?”
Permite.
A pergunta é:
o ambiente societário, tributário, financeiro, educacional e industrial brasileiro torna fácil transformar dez engenheiros sem dinheiro numa companhia tecnológica global?
A resposta exige olhar muito além de uma única lei.
O Brasil começou a reagir
Também seria injusto ignorar os movimentos recentes.
O Programa Brasil Semicondutores, criado pela Lei 14.968/2024, modernizou incentivos à cadeia nacional. Empresas do setor anunciaram previsão de aproximadamente R$ 24,8 bilhões em investimentos até 2035.
Em 2026, a indústria brasileira de semicondutores estimava faturamento de cerca de US$ 2,5 bilhões e mantinha competências em design, encapsulamento e testes. A CEITEC continua sendo a única empresa brasileira com atividade relacionada ao processo de difusão para fabricação de semicondutores.
É movimento importante.
Mas observe novamente a variável tempo.
China e Estados Unidos estão tratando semicondutores, IA, energia, robótica e computação como uma única infraestrutura estratégica.
O Brasil ainda precisa decidir em que partes dessas cadeias pretende ser proprietário de tecnologia e em quais aceitará continuar comprador.
A locomotiva do Barão de Mauá
Em 1854, Irineu Evangelista de Sousa, o Barão de Mauá, inaugurou a primeira ferrovia brasileira.
A locomotiva Baroneza virou símbolo de modernização.
Há algo de perturbador na metáfora.
O Brasil entrou na Primeira Revolução Industrial importando máquinas.
Entrou na revolução ferroviária importando tecnologia.
Entrou na revolução eletrônica com enorme dependência externa.
Entrou na revolução dos computadores importando componentes.
Entrou na revolução dos smartphones importando semicondutores.
Agora está entrando na revolução da inteligência artificial comprando GPUs.
A pergunta não é se isso é vergonhoso.
Importação e comércio fazem parte de qualquer economia moderna.
A pergunta é outra:
em qual revolução decidiremos construir também a locomotiva?
O recurso mais caro agora é o dia
AMD: 1969.
NVIDIA: 1993.
Lisuan: 2021.
Essas datas não provam que a Lisuan percorreu em cinco anos a mesma distância tecnológica que AMD e NVIDIA percorreram em décadas.
Não percorreu.
Mas revelam algo igualmente importante.
A velocidade de absorção tecnológica aumentou brutalmente.
Conhecimento circula instantaneamente.
Engenheiros migram.
Artigos científicos estão online.
Arquiteturas são estudadas.
Patentes podem ser pesquisadas.
Ferramentas de simulação evoluíram.
Inteligência artificial acelera programação e engenharia.
Capital atravessa fronteiras.
Uma indústria nascente já não começa exatamente do ponto onde sua antecessora começou cinquenta anos antes.
Ela começa sobre cinquenta anos de conhecimento acumulado.
É por isso que o atraso tecnológico contemporâneo pode ser diferente do atraso tecnológico do século XX.
Ele é composto.
Um ano perdido hoje não significa necessariamente um ano de distância amanhã.
Porque o competidor continua acelerando.
A China ocupava apenas 2,8% da manufatura mundial em 1990.
Hoje está em torno de 32%.
Construiu mais de 50 mil quilômetros de ferrovias de alta velocidade.
Instala mais da metade dos robôs industriais do planeta.
Produz quase três quartos dos carros elétricos.
Controla mais de 80% da capacidade mundial de fabricação de baterias.
Domina grande parte da cadeia solar.
Possui milhões de estações 5G.
E está tentando construir suas próprias GPUs.
Nenhuma dessas conquistas apareceu isoladamente.
São partes da mesma máquina.
Ciência produz tecnologia.
Tecnologia produz indústria.
Indústria produz escala.
Escala reduz custo.
Custo abre mercado.
Mercado financia mais ciência.
Esse ciclo é talvez a máquina mais importante do século XXI.
E ela gira cada vez mais rápido.
A questão brasileira, portanto, não é se devemos abandonar soja, minério, petróleo, carne, café ou celulose.
Seria absurdo.
É saber o que faremos com a riqueza produzida por eles.
Se continuarmos exportando a matéria-prima e importando a inteligência incorporada ao produto final, poderemos continuar ricos em recursos e pobres em controle sobre os meios de produção da nova economia.
A Primeira Revolução Industrial pertenceu ao vapor.
A Segunda, à eletricidade e à produção em massa.
A Terceira, aos semicondutores e computadores.
A quarta está fundindo IA, robótica, energia, biotecnologia, novos materiais e computação.
Desta vez, talvez não tenhamos cinquenta anos para decidir entrar.
Porque a pergunta já não é quanto o Brasil perde a cada ano.
É mais incômoda:
para cada dia em que ficamos parados, quantos dias o mundo avança?

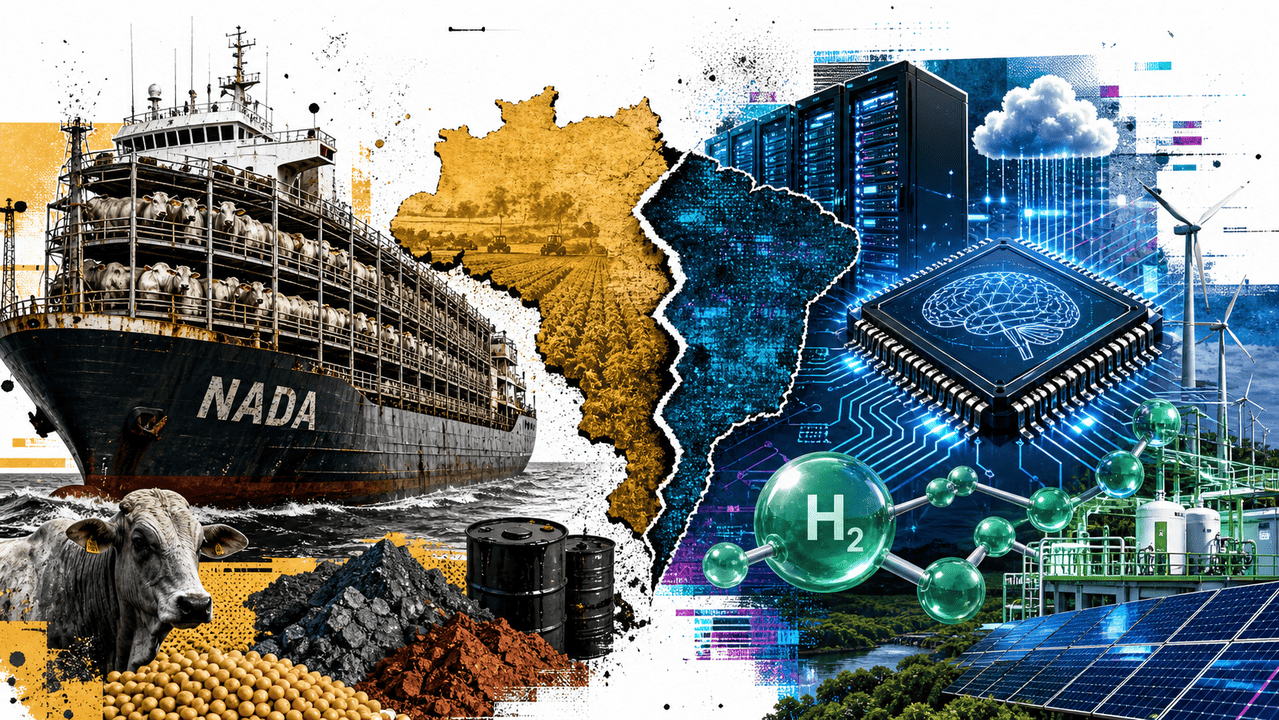
Há imagens que explicam um país melhor do que qualquer discurso.
De um lado, a Nvidia ultrapassando a marca de US$ 5 trilhões em valor de mercado, impulsionada pela corrida global por chips, data centers e inteligência artificial. Do outro, o Brasil ainda exportando gado vivo em navios gigantes como o NADA, um curral flutuante que já foi associado a embarques de dezenas de milhares de bois para o exterior.
A comparação é cruel, mas necessária.
O mundo está entrando numa nova revolução industrial. Ela não é movida apenas por fábricas, aço e petróleo. É movida por semicondutores, IA, nuvem, energia limpa, hidrogênio, robótica, biotecnologia, automação e dados.
Nvidia: a empresa que virou infraestrutura da IA
A Nvidia ultrapassou US$ 5 trilhões em valor de mercado, tornando-se símbolo da corrida global por inteligência artificial. Seus chips e sistemas abastecem data centers, modelos generativos, supercomputadores e empresas que estão redesenhando a economia.
As maiores empresas do planeta já refletem essa virada. Em 2026, rankings globais colocam Nvidia, Apple, Alphabet, Microsoft e Amazon no topo da economia mundial. Entre as 10 maiores, sete são empresas de tecnologia. E no top 20 aparecem gigantes de semicondutores e infraestrutura tecnológica como TSMC, Broadcom e ASML.
As novas gigantes não nascem no curral
O próximo capitalismo não está sendo organizado por quem exporta tonelada. Está sendo organizado por quem controla infraestrutura tecnológica.
Entre as empresas privadas mais valiosas do mundo aparecem SpaceX, OpenAI, ByteDance e Anthropic. A nova geração de gigantes nasce em torno de IA, espaço, plataformas digitais, automação, dados e infraestrutura tecnológica.
Enquanto isso, as maiores empresas brasileiras continuam concentradas em petróleo, mineração, bancos, energia, proteína animal, bebidas, celulose, varejo e commodities.
São empresas grandes. Algumas excelentes. Embraer e WEG provam que o Brasil consegue disputar mercados sofisticados. Petrobras, Vale, JBS, Suzano e Itaú são pesos-pesados em seus setores. Mas o conjunto revela um problema: o Brasil ainda captura pouco valor no centro da nova economia.
Nós exportamos toneladas.
Eles exportam dependência tecnológica.
Nós vendemos soja, carne, minério, petróleo e celulose.
Eles vendem chips, sistemas operacionais, modelos de IA, nuvem, plataformas, patentes e infraestrutura digital.
O agronegócio brasileiro bateu recorde em 2025, com US$ 169,2 bilhões em exportações, o equivalente a 48,5% de tudo o que o país vendeu ao exterior. Isso mostra força. Mas também mostra dependência. Quase metade da nossa pauta exportadora vem do agro.
O problema não é o agro. O problema é achar que o agro basta.
O Brasil precisa de agro. Mas precisa de agro com IA, robótica, sensores, biotecnologia, satélites, drones, software, rastreabilidade, genética avançada e plataformas próprias. Precisa exportar alimento, mas também tecnologia agrícola. Precisa exportar energia, mas também tecnologia energética. Precisa exportar cultura, mas também plataformas culturais. Precisa exportar criatividade, mas também propriedade intelectual.
O que não dá é vender boi vivo e importar o sistema inteiro que vai automatizar o mundo.
O caso do navio NADA é símbolo perfeito. O nome parece escrito por um roteirista de humor ácido: NADA. Nada de semicondutores. Nada de nuvem soberana. Nada de empresa trilionária brasileira. Nada de IA nacional em escala global. Nada de nova revolução industrial própria.
O navio NADA: o curral flutuante
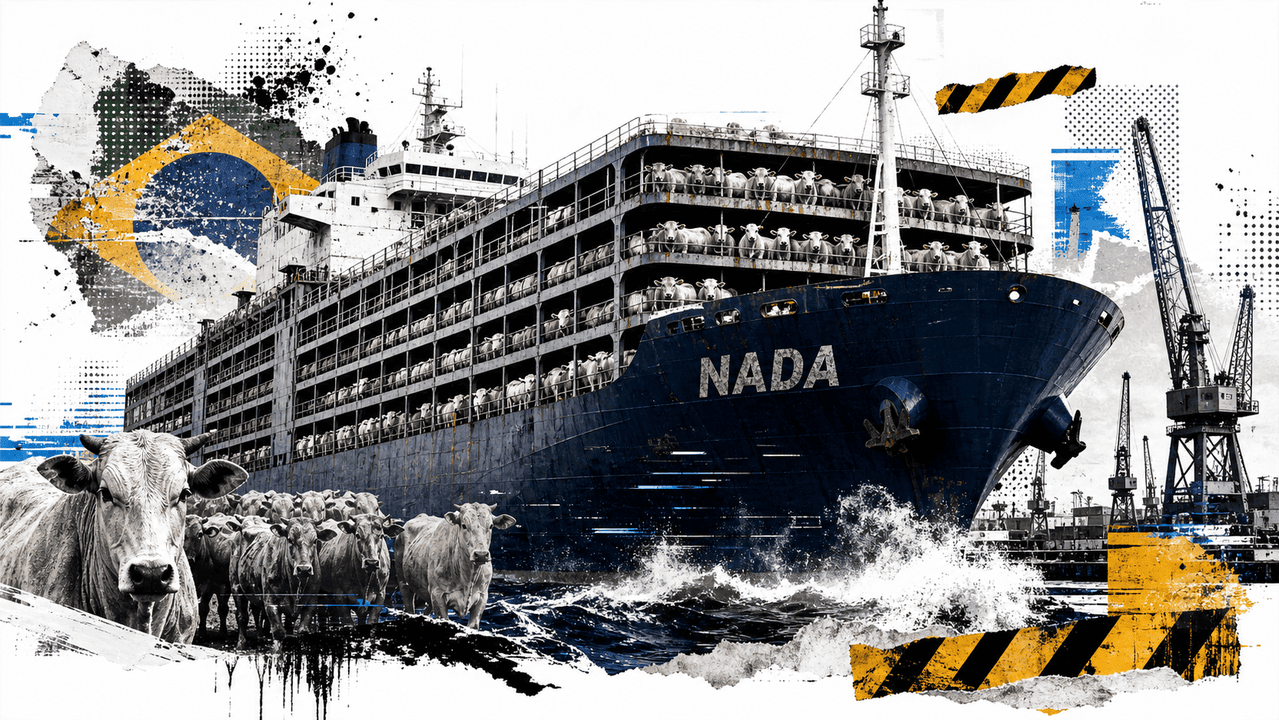
O NADA é um navio de transporte de animais vivos. Reportagens e registros marítimos o descrevem como um dos maiores navios boiadeiros do mundo, com capacidade para dezenas de milhares de bovinos. O navio ficou associado a embarques brasileiros de gado vivo, inclusive em episódios marcados por polêmica sobre bem-estar animal.
É apenas um símbolo, claro. Mas símbolos importam. Enquanto uma parte do mundo constrói data centers, treina modelos generativos e disputa quem vai controlar a próxima camada da civilização, o Brasil ainda celebra embarques de produto bruto, carga física, tonelada, grão, animal, minério e óleo.
E até o óleo está em risco.
A Petrobras é a empresa mais valiosa do Brasil e um ativo estratégico imenso. Mas o mundo também está redesenhando sua matriz energética. O hidrogênio ainda não substituiu o petróleo — longe disso —, mas já entrou no centro da transição industrial. A Agência Internacional de Energia estima que a demanda global por hidrogênio chegou a quase 100 milhões de toneladas em 2024, embora ainda majoritariamente produzida a partir de combustíveis fósseis.
Hidrogênio: a transição que pode engolir o petróleo
Se o petróleo virar o carvão do século XXI, qual será a nova Petrobras brasileira?
O hidrogênio ainda está longe de substituir o petróleo, mas virou uma das apostas estratégicas da nova economia energética. A demanda global chegou a quase 100 milhões de toneladas em 2024, segundo a Agência Internacional de Energia. O alerta para o Brasil é claro: se o petróleo perder centralidade nas próximas décadas, a Petrobras precisa ser ponte para outra economia — não âncora no passado.
A pergunta que o Brasil evita fazer é simples: e se o petróleo virar o carvão do século XXI?
Não desaparece de um dia para o outro. Mas perde centralidade. Deixa de ser o coração da economia global e vira insumo de transição. Se isso acontecer, qual será a nova Petrobras brasileira? Uma gigante de hidrogênio verde? Uma empresa de IA industrial? Uma potência em biotecnologia tropical? Uma fabricante de semicondutores? Uma plataforma global de energia, agro ou cultura?
Hoje, a resposta ainda não existe.
E esse é o perigo.
O século XXI não vai esperar o Brasil resolver seu manicômio tributário, sua insegurança jurídica, sua burocracia, sua educação lenta, seu mercado de capitais pequeno para deep tech e sua elite econômica viciada em juros, concessões, proteção e lobby.
O agro é forte, mas virou dependência
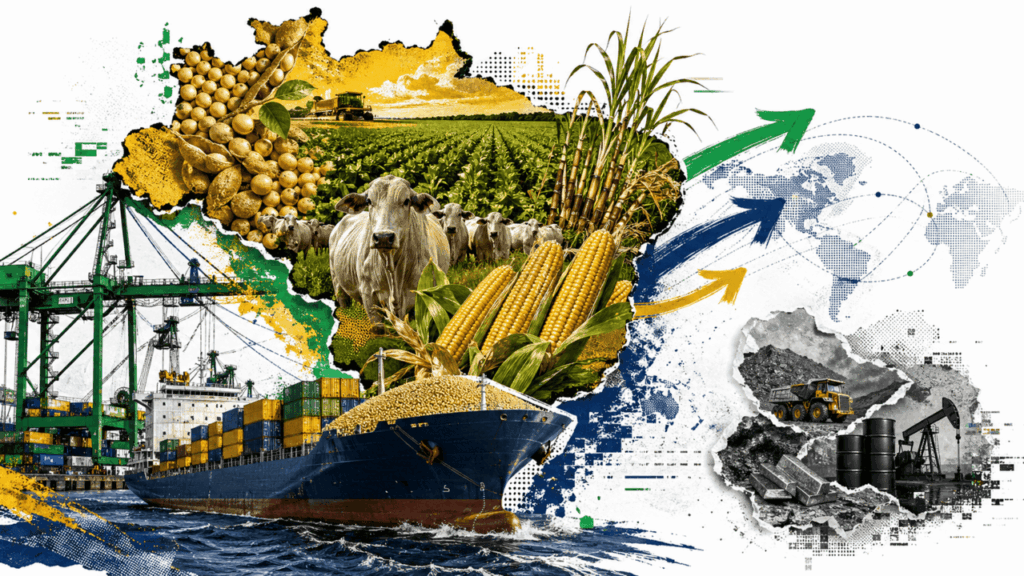
Em 2025, o agronegócio brasileiro exportou US$ 169,2 bilhões e respondeu por 48,5% de tudo o que o país vendeu ao exterior. É um desempenho impressionante, mas também revela concentração: quase metade da pauta exportadora brasileira depende de uma base agroindustrial.
A IA generativa atravessou o planeta em meses. A corrida dos chips já reorganiza a geopolítica. Data centers viraram infraestrutura crítica. Energia virou gargalo da inteligência artificial. Empresas privadas como SpaceX, OpenAI, ByteDance e Anthropic aparecem entre as mais valiosas do mundo, mostrando que a próxima geração de gigantes nasce colada em IA, espaço, plataformas e automação.
O Brasil ainda tem tempo. Tem território, sol, vento, água, biodiversidade, mercado interno, cultura, criatividade e talento. Poderia liderar IA aplicada ao agro, hidrogênio verde, biotecnologia, audiovisual sintético, música com IA, robótica tropical, energia limpa, defesa cibernética e plataformas digitais.
Mas precisa mudar de ambição.
Commodity dá caixa.
Tecnologia dá poder.
Commodity enche navio.
Tecnologia controla o navio, o porto, o seguro, o crédito, a logística, a previsão climática, o marketing, a plataforma e o preço.
O Brasil não precisa abandonar o agro, o petróleo ou a mineração. Precisa usá-los como ponte para construir outra economia.
Porque a imagem do nosso tempo é simples e humilhante.
De um lado, a Nvidia vendendo os chips que alimentam a inteligência artificial.
Do outro, o Brasil embarcando gado vivo em um navio chamado NADA.
O erro não é exportar boi.
O erro é achar que isso basta.

AMD, NVIDIA e Lisuan: para cada dia perdido, quantos o Brasil perde?

IA, água e hidrogênio natural: a nova disputa energética

O Advento do Trilhão: de unicórnios a Elon Musk, a nova era das empresas maiores que países

A guerra dos data centers: Big Tech transforma IA em corrida de US$ 700 bilhões

A Nvidia e o navio NADA: o retrato cruel do atraso brasileiro